ロスカットとゼロカットの違い|強制決済ラインと借金リスクは別の話
 WorldLinkForex
この記事でわかること
- ロスカットとゼロカットの役割の違い
- ロスカットが働いてもマイナス残高が起きる理由
- 口座を作る前に規約で確認したい項目
ロスカットは保有ポジションを強制決済する仕組みで、ゼロカットは契約条件に該当するマイナス残高の負担を扱う仕組みです。EU・英国の個人向けCFD規制には、後者に対応するマイナス残高保護があります。ロスカットが損失を口座資金内に必ず止めるわけではなく、ゼロカットも入金額を守る制度ではありません。似た言葉ですが、役割と適用条件を分けて確認しましょう。
ロスカットとゼロカットは役割が違う
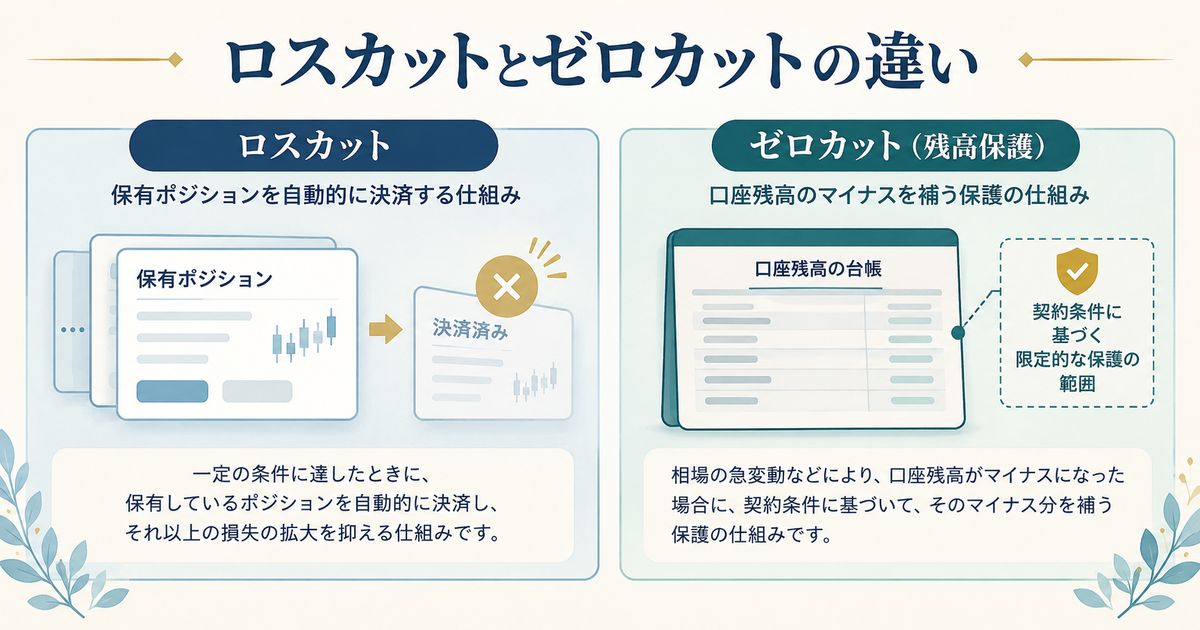
ロスカットは、証拠金維持率など契約で定められた条件に達したとき、保有ポジションを強制的に決済する仕組みです。損失の拡大を抑えることが目的ですが、決済価格をあらかじめ固定する機能ではありません。
ゼロカットと呼ばれる仕組みは、規約で対象となる口座の残高がマイナスになったとき、顧客が負う追加負担を扱います。EU・英国の個人顧客向けCFD規制資料では、口座内の資金を超える負担を制限する「negative balance protection(マイナス残高保護)」が定められています。ここで両者を比べるのは役割を説明するためで、各業者の「ゼロカット」がその規制と同じ内容だという意味ではありません。
| 比較項目 | ロスカット | ゼロカット相当の保護 |
|---|---|---|
| 主な対象 | 保有ポジション | 対象口座に残るマイナス残高・顧客負担 |
| 主な働き | 条件到達時にポジションを強制決済 | 契約条件に従い、口座資金を超える負担を制限・調整 |
| 目的 | 損失拡大の抑制 | 口座資金を超える損失への保護 |
| それだけでは保証しないこと | 証拠金内での決済 | 入金資金の保全、すべての取引・口座への適用 |
二つの仕組みを大まかに整理すると、ロスカットは「取引中のポジションをどう閉じるか」、ゼロカット相当の保護は「決済後に口座資金を超える負担が生じた場合にどう扱うか」です。ただし、ここで示したのは機能の違いです。実際の判定条件や残高調整の順序・時期は、業者や契約によって異なります。
ロスカットが働いてもマイナス残高が生じることがある
相場が急に動くと、ロスカットの判定から注文が約定するまでに価格が変わり、想定した水準より不利な価格で決済されることがあります。その結果、決済後の損失が口座資金を上回り、残高がマイナスになる場合があります。
金融庁は外国為替証拠金取引について、ロスカット・ルールがあっても、相場の急激な変動などによって委託証拠金を上回る損失が生じることがあると説明しています。ロスカットは損失を小さくするための仕組みですが、最大損失額を保証するものではありません。金融庁「外国為替証拠金取引について」
この説明は、ロスカットがまったく機能しないという意味でも、特定の業者の執行に問題があったという意味でもありません。急変時には、注文が成立する価格と判定時の価格に差が出る可能性がある、というリスクを示しています。
ゼロカットはマイナス残高への事後対応
マイナス残高保護の役割は、ロスカット後などに口座残高がマイナスになったとき、その負担を契約で定めた範囲に抑えることです。ESMAのCFDに関するQ&Aは、EUの個人顧客向け制度における保護を、CFD取引口座に結びつく資金を超える顧客負担を制限するものとして説明しています。ESMA Q&A 1981
ESMAの2018年のFAQも、証拠金によるポジション決済とマイナス残高保護を別の対策として扱い、急な価格変動で決済の仕組みが有効に働かない場合に、後者が追加の保護となる考え方を示しています。ESMA「CFD等の商品介入措置に関するFAQ」
英国のFCAも、2019年に公表した個人顧客向けCFD等の方針で、ポジションのクローズ水準と口座資金を超える損失への保護を別々に示しています。FCA Policy Statement PS19/18
これらはEUや英国の特定の商品・顧客区分に関する資料です。日本の居住者が契約するすべての海外FX口座に同じ保護が適用される、という根拠にはなりません。ゼロカットという呼び名があっても、対象口座、対象取引、顧客区分、適用除外、残高調整の手続きは契約先の規約で確認する必要があります。
また、マイナス残高保護が適用されても、口座に入れた資金は相場変動によって失う可能性があります。取引損失と、口座資金を超える追加負担は分けて考えてください。
契約前に確認したい条件
口座を選ぶときは、「ゼロカットあり」という表記だけで判断せず、次の項目を利用規約や取引条件で確認しましょう。
- ロスカットの判定と執行条件:何を基準に判定するのか、どのようにポジションを決済するのかを確認します。証拠金維持率や必要証拠金の考え方は、証拠金維持率とロスカットの解説も参考になります。
- マイナス残高保護の対象範囲:対象口座・口座タイプ・取引商品・顧客区分と、適用されない場合が定められているかを読みます。
- 残高調整の方法:自動で調整されるのか、申請が必要なのか、処理中に入金や取引ができるのかを確認します。
- 適用除外:保護の対象外となる取引や行為が規約に定められているかを確認します。
規約や制度は変更されることがあるため、口座開設や取引の前に、契約する業者の最新の公式情報を確認しましょう。掲載業者の一覧は契約条件の証拠ではなく、各社の公式情報を探すための入口です。ゼロカットの対象範囲や例外は、契約先の規約で確かめてください。
よくある質問
ロスカットされれば、損失は証拠金の範囲に収まりますか?
必ず収まるとは限りません。相場が急変すると、ロスカットの判定時より不利な価格で約定し、証拠金を超える損失が生じることがあります。ロスカットは損失を抑える仕組みであり、損失額を保証する制度ではありません。
ゼロカットがあれば、口座に入れたお金は減りませんか?
いいえ。マイナス残高保護は、条件に該当した場合の追加負担を扱う仕組みです。取引で口座資金を失う可能性はあり、入金額や利益を守る制度ではありません。
ゼロカットがあれば、どの業者でも追加請求されませんか?
契約先の規約で保護の対象が明示されている取引・口座について、その条件を確認する必要があります。対象となる口座や取引、顧客区分、適用除外は契約先によって異なります。制度名だけで判断せず、口座開設前に最新の条項を確認してください。
ロスカット水準はどの業者でも同じですか?
同じではありません。判定基準や執行条件は、業者・口座タイプ・商品によって異なる場合があります。利用する口座の取引条件を確認し、必要に応じて証拠金維持率の計算方法も調べてください。
まとめ
ロスカットはポジションを強制決済する仕組みで、ゼロカット相当の保護は条件に該当するマイナス残高の負担を扱う仕組みです。ロスカットがあっても証拠金を超える損失が生じることがあり、マイナス残高保護も入金資金を守るものではありません。
口座を選ぶときは、ロスカットの条件、保護の対象範囲、残高調整の方法を最新の規約で確認してください。